UPI पर नहीं लगेगा ग्राहकों से कोई चार्ज, फिर क्यों शुरू हो रहा MDR? समझिए 0.4% शुल्क का पूरा गणित
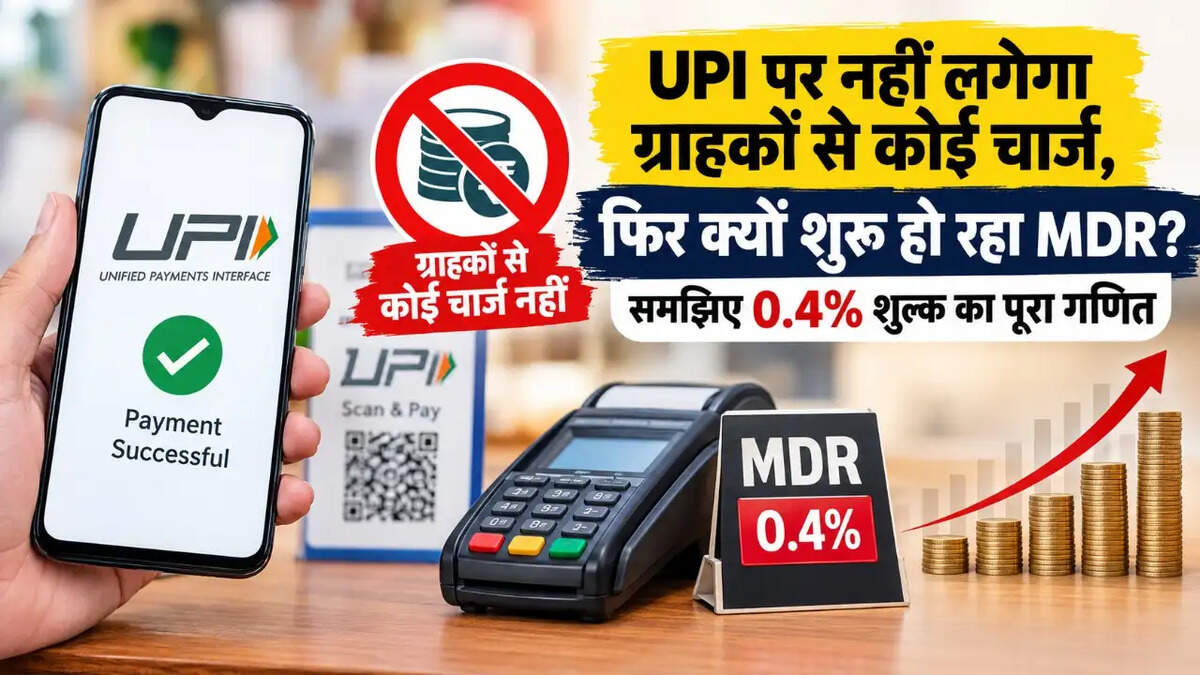
भारत में डिजिटल पेमेंट की तस्वीर बदलने में UPI यानी यूनिफाइड पेमेंट्स इंटरफेस की बड़ी भूमिका रही है। चाय की दुकान से लेकर बड़े शॉपिंग मॉल तक आज लोग कुछ सेकेंड में QR कोड स्कैन कर भुगतान कर देते हैं। सबसे खास बात यह रही कि आम ग्राहक को इसके लिए अलग से कोई शुल्क नहीं देना पड़ता। हालांकि, 15 अक्टूबर 2026 से UPI के कुछ मर्चेंट ट्रांजेक्शन के लिए MDR यानी Merchant Discount Rate लागू होने की बात सामने आई है। इसके बाद डिजिटल पेमेंट के खर्च और इसके बिजनेस मॉडल को लेकर बहस तेज हो गई है।
आम ग्राहकों पर क्या पड़ेगा असर?
सबसे पहले यह समझना जरूरी है कि प्रस्तावित बदलाव का सीधा असर आम UPI यूजर्स पर नहीं पड़ेगा। यानी दोस्त या परिवार के किसी सदस्य को पैसे भेजने वाले P2P (Person-to-Person) ट्रांजेक्शन पर कोई शुल्क नहीं लगेगा।
इसी तरह ₹2,000 से कम के मर्चेंट पेमेंट को भी शुल्क से बाहर रखने की बात कही गई है। छोटे कारोबारियों के लिए भी राहत का प्रावधान है। महीने में ₹1 लाख तक UPI भुगतान प्राप्त करने वाले छोटे मर्चेंट्स को MDR से बाहर रखने की बात कही गई है।
₹2,000 से ज्यादा के पेमेंट पर क्या बदलेगा?
नए नियमों के मुताबिक, पात्र बड़े मर्चेंट्स को ₹2,000 से अधिक के कुछ P2M यानी Person-to-Merchant भुगतान पर 0.4 प्रतिशत MDR देना होगा। हालांकि, इस शुल्क की अधिकतम सीमा ₹300 तय की गई है।
उदाहरण के तौर पर अगर किसी पात्र मर्चेंट को ₹10,000 का UPI भुगतान मिलता है तो 0.4 प्रतिशत के हिसाब से MDR ₹40 होगा। वहीं बड़ी रकम के भुगतान पर भी MDR की अधिकतम सीमा ₹300 रहेगी।
जरूरी सेवाओं के लिए अलग दर
रेलवे, टेलीकॉम, पेट्रोल-डीजल यानी फ्यूल, इंश्योरेंस और बिजली-पानी जैसे बिल भुगतान को लेकर अलग दर का प्रावधान बताया गया है। ₹2,000 से ज्यादा के ऐसे भुगतान पर 0.4 प्रतिशत के बजाय ₹5 का फ्लैट MDR लागू होने की बात कही गई है।
वहीं कैपिटल मार्केट से जुड़े भुगतान, जैसे शेयर बाजार और म्यूचुअल फंड से संबंधित लेनदेन के लिए 0.02 प्रतिशत MDR की दर बताई गई है, जिसकी अधिकतम सीमा ₹300 होगी।
ग्राहक से अलग से पैसा नहीं लिया जा सकेगा
इस बदलाव में सबसे महत्वपूर्ण बात यह है कि MDR का बोझ सीधे ग्राहक पर डालने की अनुमति नहीं होगी। यानी दुकानदार या मर्चेंट ग्राहक के बिल में अलग से 'UPI चार्ज' जोड़कर इसकी वसूली नहीं कर सकता।
ग्राहक के नजरिए से UPI पेमेंट पहले की तरह बिना अतिरिक्त शुल्क के जारी रहने की बात कही गई है। MDR मुख्य रूप से मर्चेंट पक्ष पर लागू होगा।
आखिर UPI को चलाने में कितना खर्च आता है?
UPI भले ही ग्राहक के लिए मुफ्त दिखाई देता हो, लेकिन इसके पीछे एक बड़ा डिजिटल इंफ्रास्ट्रक्चर काम करता है। बैंक सर्वर, नेटवर्क, साइबर सुरक्षा, फ्रॉड मॉनिटरिंग और तकनीकी सिस्टम को लगातार संचालित करने में बड़ी रकम खर्च होती है।
अगस्त 2026 में UPI के जरिए करीब 2,451 करोड़ ट्रांजेक्शन हुए, जिनकी कुल वैल्यू लगभग ₹29.82 लाख करोड़ बताई गई है। इतने बड़े नेटवर्क को लगातार सुचारू और सुरक्षित बनाए रखना अपने आप में बड़ी चुनौती है।
संसदीय समिति से जुड़े आंकड़ों के हवाले से UPI इकोसिस्टम की सालाना परिचालन लागत करीब ₹20,000 करोड़ से ₹20,700 करोड़ के बीच बताई गई है। दूसरी ओर, सरकार अब तक डिजिटल पेमेंट को बढ़ावा देने के लिए प्रोत्साहन राशि देती रही है।
वित्त वर्ष 2021-22 में करीब ₹1,389 करोड़, 2022-23 में ₹2,210 करोड़ और 2023-24 में ₹3,631 करोड़ की प्रोत्साहन राशि दिए जाने का उल्लेख किया गया है। वित्त वर्ष 2026-27 के बजट में इसके लिए ₹2,000 करोड़ का प्रावधान बताया गया है।
UPI की कमाई को लेकर क्यों उठ रहे सवाल?
UPI पर MDR लागू करने की चर्चा के बीच फिनटेक और टेक सेक्टर में इसे लेकर अलग-अलग राय सामने आई है। भारतपे के पूर्व सह-संस्थापक अश्नीर ग्रोवर समेत कुछ आलोचकों ने तर्क दिया है कि डिजिटल पेमेंट बढ़ने से नकदी के इस्तेमाल और उससे जुड़ी लागत में कमी आती है।
नकदी व्यवस्था में नोटों की छपाई के अलावा करेंसी का परिवहन, सुरक्षा, ATM संचालन और बैंकों में कैश हैंडलिंग जैसी लागत भी शामिल होती है। इसी वजह से डिजिटल पेमेंट से होने वाली व्यापक आर्थिक बचत को लेकर भी चर्चा होती रही है।
दूसरी ओर, UPI के संचालन की लागत एक अलग विषय है। डिजिटल पेमेंट बढ़ने के बावजूद देश में नकदी का इस्तेमाल पूरी तरह खत्म नहीं हुआ है। साथ ही करोड़ों ट्रांजेक्शन को संभालने वाले नेटवर्क की साइबर सुरक्षा, सर्वर और तकनीकी क्षमता पर लगातार खर्च करना पड़ता है।
क्या दुकानदार बढ़ा सकते हैं सामान के दाम?
MDR का सीधा चार्ज ग्राहक से लेने की अनुमति नहीं होने के बावजूद बड़े कारोबारियों पर इसका कुछ वित्तीय असर पड़ सकता है। कारोबारी इसे अपनी कुल ऑपरेशनल लागत में शामिल करने की कोशिश कर सकते हैं।
हालांकि, इसका मतलब यह नहीं है कि हर दुकानदार या कंपनी सामान की कीमत बढ़ाएगी। इसका असर कारोबार के आकार, भुगतान के माध्यम, मार्जिन और अन्य परिचालन खर्चों पर निर्भर करेगा।
क्रेडिट कार्ड जैसे भुगतान माध्यमों पर मर्चेंट डिस्काउंट रेट आम तौर पर UPI की प्रस्तावित 0.4 प्रतिशत दर से अधिक रहा है। ऐसे में UPI का शुल्क लागू होने के बाद भी कुछ अन्य डिजिटल भुगतान माध्यमों की तुलना में इसकी लागत कम रहने की बात कही जा रही है।
छोटे दुकानदारों को राहत
नए प्रावधानों का एक अहम पहलू छोटे कारोबारियों को राहत देना है। ₹2,000 से कम के मर्चेंट भुगतान को शुल्क से बाहर रखने और महीने में ₹1 लाख तक भुगतान प्राप्त करने वाले छोटे मर्चेंट्स को छूट देने का उद्देश्य छोटे कारोबारियों पर अतिरिक्त बोझ से बचना बताया गया है।
इसका मतलब है कि रोजमर्रा की छोटी खरीदारी—जैसे चाय, नाश्ता, किराना या छोटी दुकान पर किए जाने वाले सामान्य UPI भुगतान—पर ग्राहक को अतिरिक्त शुल्क देने की स्थिति नहीं होगी।
FAQ: UPI के नए नियमों से जुड़े जरूरी सवाल
सवाल: क्या 15 अक्टूबर 2026 से UPI करने पर ग्राहक के बैंक खाते से पैसा कटेगा?
जवाब: नहीं। दिए गए प्रावधानों के अनुसार ग्राहकों के लिए UPI भुगतान पर कोई अलग शुल्क नहीं होगा। P2P भुगतान और पात्र मर्चेंट भुगतान पहले की तरह बिना अतिरिक्त ग्राहक शुल्क के जारी रहने हैं।
सवाल: 0.4 प्रतिशत MDR किन भुगतानों पर लगेगा?
जवाब: यह पात्र बड़े मर्चेंट्स को मिलने वाले ₹2,000 से अधिक के कुछ P2M भुगतानों पर लागू होने की बात कही गई है। इसकी अधिकतम सीमा ₹300 होगी।
सवाल: क्या छोटे दुकानदारों को भी MDR देना होगा?
जवाब: प्रस्तावित व्यवस्था में महीने में ₹1 लाख तक UPI भुगतान प्राप्त करने वाले छोटे मर्चेंट्स को छूट देने की बात कही गई है। साथ ही ₹2,000 से कम के मर्चेंट भुगतान भी शुल्क से बाहर बताए गए हैं।
सवाल: क्या दुकानदार ग्राहक से UPI चार्ज वसूल सकता है?
जवाब: दिए गए नियमों के मुताबिक MDR को ग्राहक के बिल में अलग से जोड़कर वसूलने की अनुमति नहीं होगी।
सवाल: क्या दोस्तों या रिश्तेदारों को UPI से पैसे भेजने पर चार्ज लगेगा?
जवाब: नहीं। P2P यानी व्यक्ति से व्यक्ति के बीच होने वाले भुगतान इस MDR व्यवस्था के दायरे में नहीं हैं।
कुल मिलाकर, 15 अक्टूबर से प्रस्तावित बदलाव का फोकस आम ग्राहक को शुल्क से दूर रखते हुए बड़े मर्चेंट भुगतानों के लिए UPI के एक व्यावसायिक मॉडल को विकसित करने पर है। छोटे भुगतान और व्यक्ति-से-व्यक्ति लेनदेन को मुक्त रखने का प्रावधान डिजिटल पेमेंट के रोजमर्रा के इस्तेमाल को प्रभावित होने से बचाने की कोशिश के तौर पर देखा जा रहा है।